
はじめに:分割払いを入れれば申込が増えるはず、という思い込み
「受講料が高くて迷う人が多いから、分割払いを入れれば申込が増えるはずだ」
オンライン講座やスクールを運営していると、こう考えて分割払いの導入を検討する場面があります。たしかに、一括で支払うには負担が大きい価格帯では、分割払いが申込のハードルを下げる場合があります。
ところが、導入の仕方を間違えると、別の問題が起こります。入金が月ごとに分かれるため未回収が見えにくくなり、受講の途中で解約を申し出られたときの精算ルールがなくて揉め、決済代行の審査に通らず準備がやり直しになる。分割払いは「決済手段を一つ足す」だけの話ではなく、方式の選択、規約、入金管理をセットで設計する話です。
この記事では、オンライン講座の分割払いの導入方法を、運営側の目線で通しで解説します。分割払いの方式は4つあること、それぞれの違い、自社で分割を持つときの注意、規約に書くこと、導入の手順5ステップ、やりがちな失敗までを順に整理します。書き手の株式会社IP(代表 星野太郎)は、教育・コーチング事業者向けの経営コンサルティングと運営システムの構築・運用を行っており、申込・決済・契約・入金管理の仕組みづくりを支援しています。
なお、本記事は一般的な情報であり、割賦販売法・特定商取引法などの法令の適用や、契約書の内容についての個別の判断は、弁護士・行政書士などの専門家にご確認ください。
分割払いの方式は4つ:入金のされ方と未回収リスクを持つ側が違う
「分割払いを導入する」と一言でいっても、その中身は方式によってまったく違います。違いの核心は、受講生がお金を分けて払うとき、事業者の口座にはいつ入るのか、払えなくなったリスクを誰が持つのかです。代表的な方式は次の4つです。
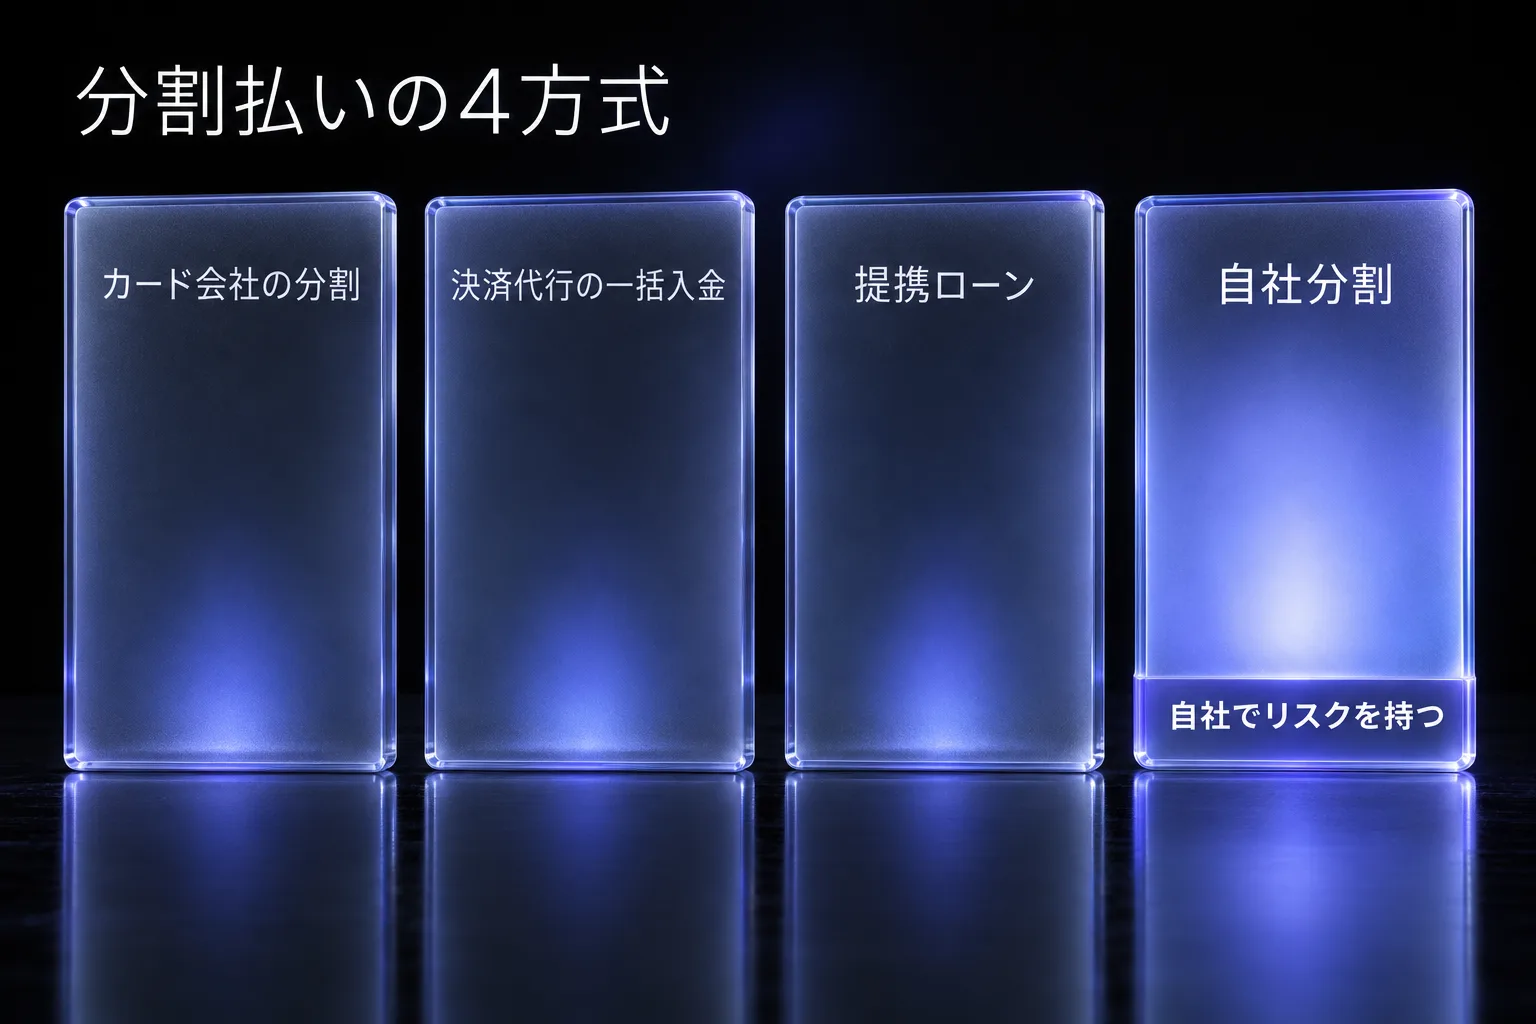
方式1:カード会社側の分割(受講生がカードで分割を選ぶ)
受講生がクレジットカードで支払うとき、カード会社の仕組みで支払い回数を選ぶ方式です。分割の手続きと与信はカード会社と受講生の間で行われ、事業者には、決済代行などの入金サイクルに従って受講料がまとめて入るのが一般的です。
事業者にとっては、未回収のリスクをカード会社側が持つ形になりやすく、運営の手間も小さくなります。一方で、受講生が分割払いを選べるかどうかはカードの種類や契約によって変わるため、事業者側が「分割払いができます」と確約しにくい面があります。また、カード決済そのものを導入するための決済代行の審査は必要です。
方式2:決済代行の一括入金型分割(事業者には一括で入る)
決済代行サービスが提供する分割決済の仕組みで、受講生は分割で支払い、事業者には決済代行から受講料がまとめて入金される方式です。受講生の支払いの回収と未払いのリスクを決済代行側が引き受ける設計のものが多く、事業者にとっては資金繰りの面で扱いやすい方式です。
ただし、この方式は受講生ごとの審査が入ることが一般的で、審査に通らない受講生は利用できません。また、事業者としての審査も必要で、手数料の負担者や水準、入金のタイミングは決済代行ごとに異なります。契約前に条件を比較する必要があります。
方式3:提携ローン(信販会社の審査を通す)
信販会社などが提供する教育ローンやショッピングローンを、受講料の支払い手段として提携する方式です。受講生が信販会社と契約して審査を受け、承認されると、事業者には受講料が一括で入る形が一般的です。
分割の回数を長くとりやすい点が特徴ですが、受講生の審査があるため、審査に通らなければ利用できません。申込の流れに「ローンの申込と審査」が加わるため、申込から受講開始までの期間が延びる場合もあります。事業者としての提携にも審査と手続きが必要です。
方式4:自社分割(事業者が毎月請求する)
受講生と事業者の間で直接、分割の合意をして、事業者が毎月請求する方式です。クレジットカードの継続課金、口座振替、銀行振込などで毎月回収します。
導入のハードルは低く、審査の壁も少ないため、始めやすい方式です。その代わり、払われなかったときの未回収リスクはすべて事業者が持ちます。回収の連絡、督促、途中解約の精算まで自社で運用することになり、受講生が増えるほど管理の負担が大きくなります。また、後述するように、法令との関係の確認が特に重要になる方式です。
自社分割と信販(提携ローン)の比較:未回収・運用・会計のどこが違うか
分割払いの相談で最も多いのが、「自社で分割を受けるか、信販会社のローンを使うか」の選択です。見た目は同じ分割でも、事業者側で起きることはまったく違います。
- 未回収のリスク:自社分割では、支払いが止まったときの損失を事業者が負います。提携ローンでは、審査を通った受講生の分は信販会社から一括で入り、その後の回収は信販会社の仕事になります
- 回収の運用:自社分割は、毎月の入金確認、カードの有効期限切れや残高不足への連絡、遅れたときの督促まで自社で回します。受講生が増えるほど、この作業は増え続けます。提携ローンでは、事業者側の月々の作業はほぼありません
- 審査に通らない受講生:提携ローンは審査があるため、申し込みたくても通らない人が出ます。その人に自社分割を案内するかどうかは、先に決めておきます。案内する場合は、自社分割の未回収リスクをその層が持つことになるので、回数を短くするなどの条件を別に設けるのが現実的です
- 会計と税務:売上をいつ計上するか、分割手数料を受講料と分けて扱うかは、方式によって処理が変わります。自社分割で受講期間より長い分割にすると、入金のたびに売上にする処理では売上が漏れることがあります。ここは税理士など専門家に確認してください
- 法令:自社分割は、次の節で触れる割賦販売法などとの関係を先に確認します。提携ローンは信販会社側の枠組みで動くため、事業者側の確認事項は少なくなります
整理すると、自社分割は始めやすい代わりに、未回収・運用・会計・法令の負担を事業者が持つ方式です。受講生が数十人までで、回収の運用を手で回せるうちは成り立ちますが、増えた後に提携ローンへ切り替えるのは、規約と申込フォームの作り直しが要るので手間がかかります。最初から、受講生が増えたときに回るかどうかで選ぶのが、後の負担を減らします。
4方式の比較表
| 比較項目 | カード会社側の分割 | 決済代行の一括入金型 | 提携ローン | 自社分割 |
|---|---|---|---|---|
| 事業者への入金 | 決済代行の入金サイクルでまとめて | 一括で入る設計が多い | 一括で入る形が一般的 | 毎月少しずつ |
| 未回収リスクを持つ側 | カード会社側 | 決済代行側が多い | 信販会社側 | 事業者 |
| 手数料の負担者 | 方式と事業者によって異なる | 方式と事業者によって異なる | 方式と事業者によって異なる | 決済手数料のみ(手段による) |
| 受講生の審査 | カードの与信 | あり | あり | 事業者が独自に判断 |
| 導入の手間 | 決済代行の導入のみ | 決済代行の審査と契約 | 信販会社との提携 | 規約と回収の運用づくり |
手数料率や具体的な金額は、方式や事業者、時期によって異なるため、ここでは示しません。手数料は方式と事業者によって異なるため、候補になった決済代行や信販会社の最新の条件を、それぞれの公式の案内や見積もりで確認してください。
方式の選び方の目安
どの方式が合うかは、価格帯、受講生の層、事業者の資金繰りの余裕で変わります。考え方の目安を示します。
- 資金繰りを安定させたい:事業者に一括で入る方式2・方式3が検討の中心になります。受講生の審査が入る前提で、申込の流れを組みます
- 審査の壁を避けたい、または少額の分割にとどめたい:方式1か方式4が候補です。方式4を選ぶ場合は、未回収と法令の確認を先に行います
- 申込フォームを簡単に保ちたい:方式1は申込の流れを変えずに済みます
複数の方式を併用することもできます。たとえば、基本はカード決済、分割を希望する人には決済代行の分割決済、というように、受講生に選ばせる選択肢を2つ程度に絞ると、運用が複雑になりすぎません。
自社分割を選ぶときの注意:法令との関係を先に確認する
4方式のうち、特に注意が必要なのが方式4の自社分割です。ここでは一般論として、確認すべき論点を示します。個別の適用は、専門家の判断を仰いでください。
割賦販売法が関係し得る
受講料を後払いや分割で受け取る取引は、割賦販売法の規制が関わる場合があります。ただし、どの取引にどの規制が適用されるかは、商品や役務の種類、支払いの方法、期間、回数などによって変わります。オンライン講座のような役務の提供で、事業者が自ら分割払いを受ける場合の扱いは、方式によって法令上の位置づけが異なり得るため、一般論だけで判断することはできません。
特定商取引法が関わる場合がある
オンライン講座の契約は、販売の方法や内容によって、特定商取引法の規制対象になる場合があります。表示すべき事項、書面の交付、契約の解除に関するルールなど、契約全体に関わる部分です。分割払いかどうかにかかわらず、契約の形態に応じた確認が必要です。
専門家に確認するときのポイント
専門家へ相談するときは、次の点をまとめておくと話が早く進みます。
- 講座の内容、受講期間、受講料の総額
- 想定している分割の回数と、請求の方法(カード継続課金、口座振替、振込など)
- 受講生への案内文、申込フォーム、契約書や規約の現状の案
- 途中解約や返金について、現時点で決めている内容
一般的な情報であり、個別の判断は弁護士・行政書士などの専門家に確認してください。法令は改正されることもあるため、導入後も定期的に見直す前提で考えておくと安全です。
規約に書くこと:分割は総額の分割であり、サブスクではない
分割払いの導入で、最も揉めごとの原因になりやすいのが規約です。決済の仕組みを整えても、規約が曖昧だと、途中解約や支払い遅延のときに判断がつかなくなります。ここでは、規約や申込時の案内に明記しておきたい4つの項目を整理します。なお、具体的な条文の書き方や法的な有効性は、専門家に確認してください。
分割払いは受講料総額の分割であることを明記する
分割払いは、毎月の利用料を払うサブスクリプションとは性質が異なります。受講料の総額が決まっていて、その支払いを分けているのが分割払いです。この違いが曖昧だと、受講生が「いつでもやめれば支払いも止まる」と受け止めてしまうことがあります。
規約には、受講料の総額、分割の回数、1回あたりの金額、支払日を具体的に書きます。「月額」という言い方を避けて、「受講料の分割払い」と表記するだけでも、認識のずれを減らせます。
途中解約したときの精算の扱い
受講期間の途中で解約を申し出られたとき、すでに受講した分と未受講の分、すでに支払った分と未払いの分をどう精算するかを決めておきます。論点は次のとおりです。
- 解約を申し出られる期間と、申し出の方法
- 受講済み分の受講料の算出方法(受講期間の按分か、提供した内容による区分か)
- すでに支払った金額が受講済み分を上回るときの返金の扱い
- 未払いの分割金が残っているときの扱い(請求するのか、免除するのか)
ここは法令による制限が関わる場合もあるため、事業者の都合だけで決められません。専門家に確認したうえで、規約に落とし込んでください。返金規定そのものの設計はオンライン講座の返金規定の作り方で場面別に整理しています。
支払いが遅れたときの扱い
分割金の支払いが遅れたときの扱いも、あらかじめ決めておきます。
- 遅れたときの連絡の方法と、連絡する日(遅れてから何日目に連絡するか)
- 受講や教材へのアクセスを、一時的に制限するかどうか
- 遅延が続いたときに、残りの分割金の支払い時期をどうするか
- 督促のルールと、遅延損害金を定めるかどうか
アクセス制限や遅延損害金は、規約に定めていないと運用できません。また、定める内容にも法令上の制限があり得ます。
決済手段を変更する手順
受講生のカードの有効期限が切れた、カードを変更した、といった理由で決済手段を変えたいという依頼は、頻繁に起こります。変更の申し出の方法、変更できる期限、変更の際に事業者が行う確認、変更中に決済が失敗したときの扱いを、規約か運営ルールとして決めておくと、現場の対応が安定します。
導入の手順5ステップ:決済の前に、設計を終わらせる
ここまでの内容を、導入の手順にまとめます。決済代行への申込から始めるのではなく、何のために分割を入れるのかを決めるところから始めてください。
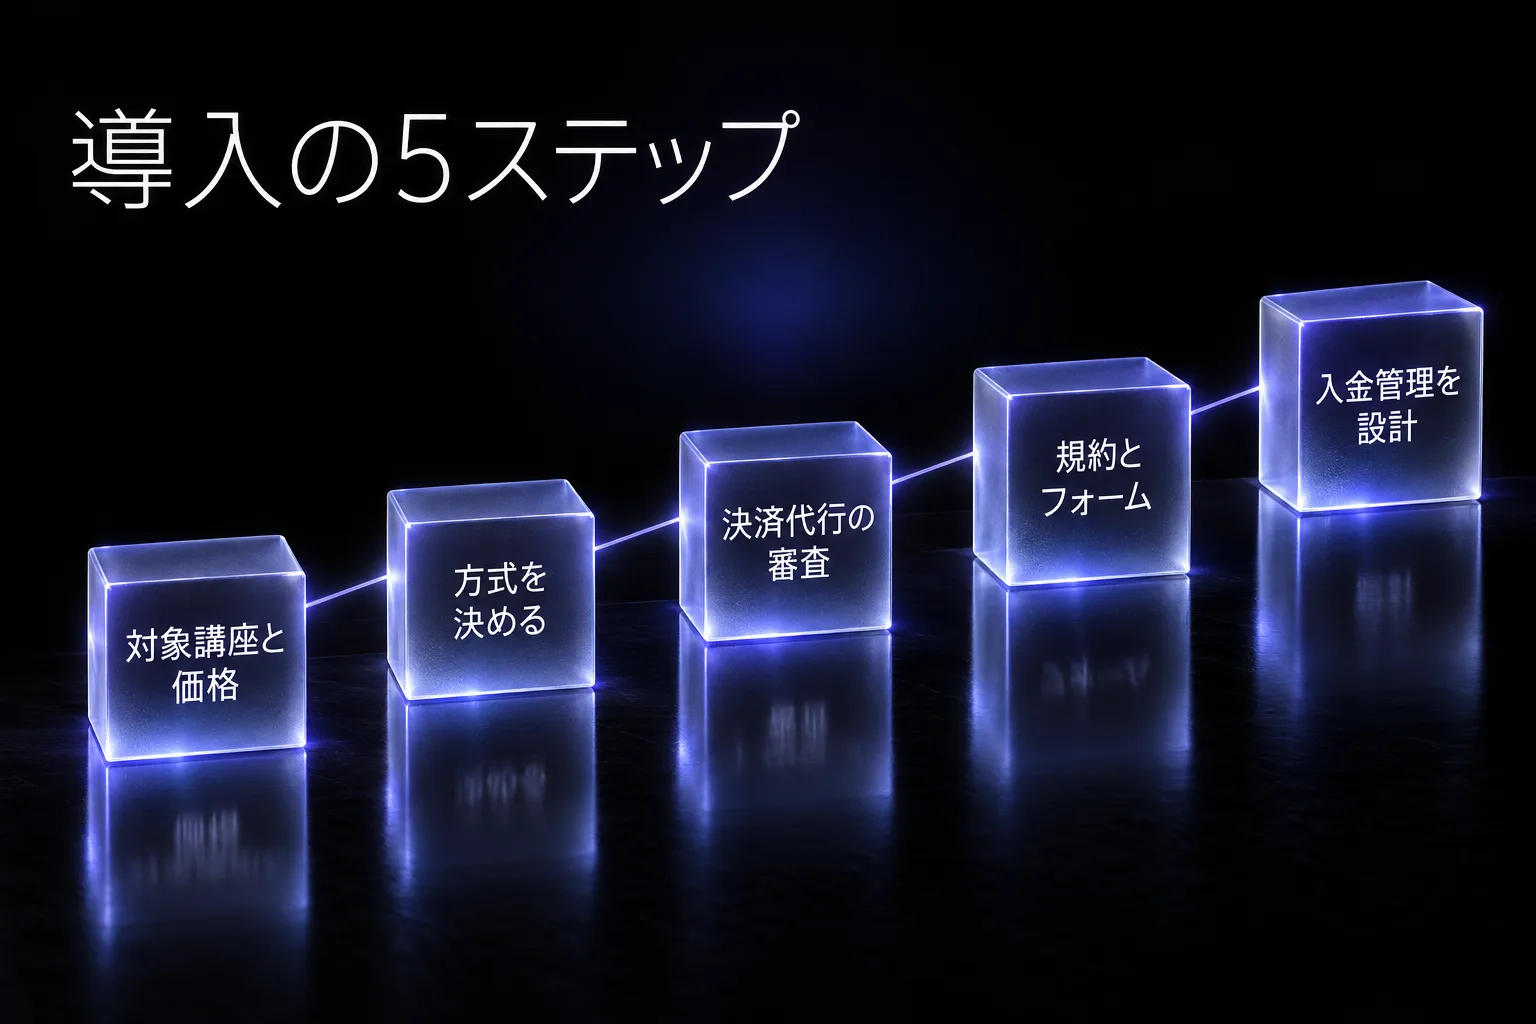
ステップ1:対象講座と価格帯を決める
すべての講座に分割払いを入れる必要はありません。分割払いが必要になるのは、一括で払うには負担が大きいと受講生が感じる価格帯の講座です。まず、どの講座に、何回までの分割を認めるのかを決めます。分割の回数を長くするほど、未回収と解約の管理期間が延びる点も踏まえて決めてください。
ステップ2:方式を決める
先ほどの4方式から、価格帯、資金繰り、運用の手間を踏まえて選びます。事業者に一括で入る方式を優先するのか、審査の壁を避けるのか、自社で管理する体制があるのかを基準にします。方式が決まらないうちに決済代行へ問い合わせると、条件の比較ができず、話が進みません。
ステップ3:決済代行の審査を受ける
決済代行や信販会社を使う場合は、事業者としての審査があります。一般論として、オンライン講座のような無形の役務は、物販と比べて審査が通りにくい場合があります。審査では、事業の内容、販売ページの表記、特定商取引法に基づく表記、返金や解約の規約などが確認されることが一般的です。
審査の基準は決済代行ごとに異なり、公開されていない部分も多くあります。審査に出す前に、販売ページと規約を整えておくと、手戻りを減らせます。審査に通らなかった場合に備えて、候補は複数社に絞っておくと安心です。決済代行の選び方で比較したい観点は、次のとおりです。
- 対応している支払い方法(カード、分割決済、銀行振込など)
- 入金のサイクル(締め日と入金日)
- 手数料の負担の仕方(事業者負担か、受講生負担か)
- 無形の役務を扱えるか、教育事業での取り扱いがあるか
- 解約や返金のときの手続き
- 決済データや入金データを、他のシステムへ連携できるか
ステップ4:規約と申込フォームを改修する
審査と並行して、前節で整理した規約の項目を反映します。あわせて、申込フォームも変更します。分割の回数の選択、総額と1回あたりの金額の表示、規約への同意の確認を入れて、受講生が申し込む時点で条件を理解できるようにします。条件を理解しないまま申し込んだ受講生が増えると、後から解約や支払いのトラブルになりやすくなります。
ステップ5:入金管理を設計する
最後が、最も見落とされやすい入金管理です。分割払いを入れると、受講生ごとに「いつ、いくら入金される予定か」という予定表が生まれます。受講生が増えるほど、表計算ソフトでの手作業は追いつかなくなります。
設計の基本は、契約・決済・入金を別々に記録することです。契約は「受講料の総額と条件を取り決めた」事実、決済は「請求や決済が行われた」事実、入金は「実際に口座へ入った」事実で、この三つは別々の日付と金額を持ちます。契約が成立した時点で入金予定を自動で生成し、入金実績と突き合わせて消し込めば、予定日を過ぎても入金されていないものだけが浮かび上がります。
この入金予定の自動生成と消込の考え方は、スクール事業の収益構造と入金管理で詳しく解説しています。また、申込から入金管理までを仕組みとしてどうつなぐかは、スクール運営の仕組み化で整理しています。
やりがちな失敗3つ:導入後に起こる問題
最後に、分割払いの導入後によく起こる失敗を3つ挙げます。いずれも、特別な事情ではなく、導入の準備が足りないときに起こりやすいものです。
失敗1:分割を入れたのに、未回収を見ていない
分割払いを導入した直後は、申込が増えたことに目が向きます。その一方で、毎月の入金が予定どおりかどうかを見ていないと、未回収が積み上がっていきます。自社分割の場合は特に、月末の確認まで気づかないことがあります。
対策は、未入金を週次で一覧化し、遅れが出たら担当者が連絡する流れをつくることです。事業者に一括で入る方式でも、決済代行の入金が予定どおり入っているかは確認が必要です。
失敗2:途中解約の精算ルールがなく、返金で揉める
受講の途中で解約を申し出られたとき、精算のルールがなければ、その場の判断になります。受講生と事業者の認識がずれると、返金額をめぐって揉めます。分割で支払っている途中の解約は、すでに払った金額、受講済みの分、未払いの分が絡み合い、特に複雑になります。
対策は、規約に精算の考え方を明記し、申込時に受講生が確認できるようにすることです。ルールの内容は、専門家に確認してから定めてください。
失敗3:分割を理由に価格を引き上げ、解約が増える
「分割にできるのだから、受講料を上げても問題ないだろう」と考えて、受講料を引き上げるケースです。分割払いは、1回あたりの負担を小さく見せる手段ですが、総額が変わるわけではありません。総額に見合う内容を提供できていないと、受講の途中で不満が出て、解約の申し出が増えます。
分割払いは、価格の引き上げのための手段ではなく、今の価格に見合う価値を提供したうえで、支払いの方法を選びやすくするための手段です。分割を入れる前に、現状の受講料と提供内容が釣り合っているかを見直してください。講座の設計については、専門家のオンライン講座の作り方も参考になります。
よくある質問
Q. オンライン決済で分割払いはできますか。
できます。ただし、方式がいくつかあります。受講生がカード会社の分割を選ぶ方式、決済代行が提供する分割決済を使う方式、信販会社と提携して提携ローンを使う方式、事業者が毎月請求する自社分割の4つが代表的です。どの方式を使えるかは、決済代行や信販会社の審査、受講生の審査によって変わります。
Q. オンライン講座の支払い方法は何がありますか。
一括払いでは、クレジットカード、銀行振込、コンビニ払いなどが一般的です。分割払いでは、前述の4つの方式があります。受講生に選ばせる選択肢は、運用できる範囲に絞ることをおすすめします。支払い方法が増えるほど、入金の確認と消込の手間が増えるためです。
Q. 分割払いをやめた方がいい理由はありますか。
運営側のリスクとして、次のような点があります。自社分割では未回収のリスクを事業者が持ちます。分割の期間が長いほど、途中解約の精算が複雑になります。入金が複数回に分かれるため、管理の負担が増えます。また、分割を入れる目的が曖昧なまま導入すると、価格を上げる手段になってしまい、解約が増える場合もあります。
これらは、方式の選択、規約、入金管理を整えれば小さくできます。分割払いそのものが悪いのではなく、準備なしに導入するとリスクが大きくなるというのが実態です。受講生の層や価格帯を踏まえて、導入するかどうかを判断してください。
Q. 分割払いはなぜ問題になりやすいのですか。
問題になりやすいのは、支払いが長期にわたり、その間に事情が変わるためです。受講生が受講を続けられなくなる、支払いが遅れる、サービス内容への不満が出る、といったことが分割の期間中に起こります。そのときに、規約に精算や遅延の扱いが書かれていないと、事業者と受講生の間で認識が食い違います。法令の規制が関わる場合もあるため、個別の取引については専門家に確認してください。
まとめ
オンライン講座の分割払いの導入方法を振り返ります。
- 分割払いの方式は、カード会社側の分割、決済代行の一括入金型、提携ローン、自社分割の4つ。入金のされ方と未回収リスクを持つ側が違う
- 手数料は方式と事業者によって異なる。候補の最新の条件を、それぞれの案内で確認する
- 自社分割は、割賦販売法や特定商取引法が関わり得るため、導入前に専門家へ確認する
- 規約には、総額の分割であること、途中解約の精算、支払遅延時の扱い、決済手段の変更手順を書く
- 導入は、対象講座と価格帯、方式、決済代行の審査、規約と申込フォーム、入金管理の順に進める
- 入金管理は、契約・決済・入金を別々に記録し、入金予定を自動で作って消し込む
- 失敗は、未回収を見ない、精算ルールがない、分割を理由に価格を上げる、の3つ。分割は価格を上げる手段にしない
まず今日はこれだけやってみてください。現在の受講料と、分割を希望しそうな受講生の層を書き出し、「どの講座に、何回までの分割を入れるのか」を一文で決めてください。方式を選ぶのは、その後で十分です。
教育事業の運営について相談する
株式会社IP(代表 星野太郎)は、教育・コーチング事業者向けの経営コンサルティングと、運営システムの構築・運用を行っています。講義・指導と商談は事業者の方、申込・決済・契約・会員管理・入金管理・受講フォローの仕組みと、営業組織の構築・教育・経営数値の管理は当社、という役割分担で支援しています。
今回の主題である分割払いの方式の整理、規約の論点の洗い出し、申込・決済・契約・入金管理の仕組みづくりも、当社が支援している領域です。報酬は、支援先の売上に連動するレベニューシェアまたは成功報酬が基本です。
初回相談は無料です。こちらのフォームからお申し込みください。